

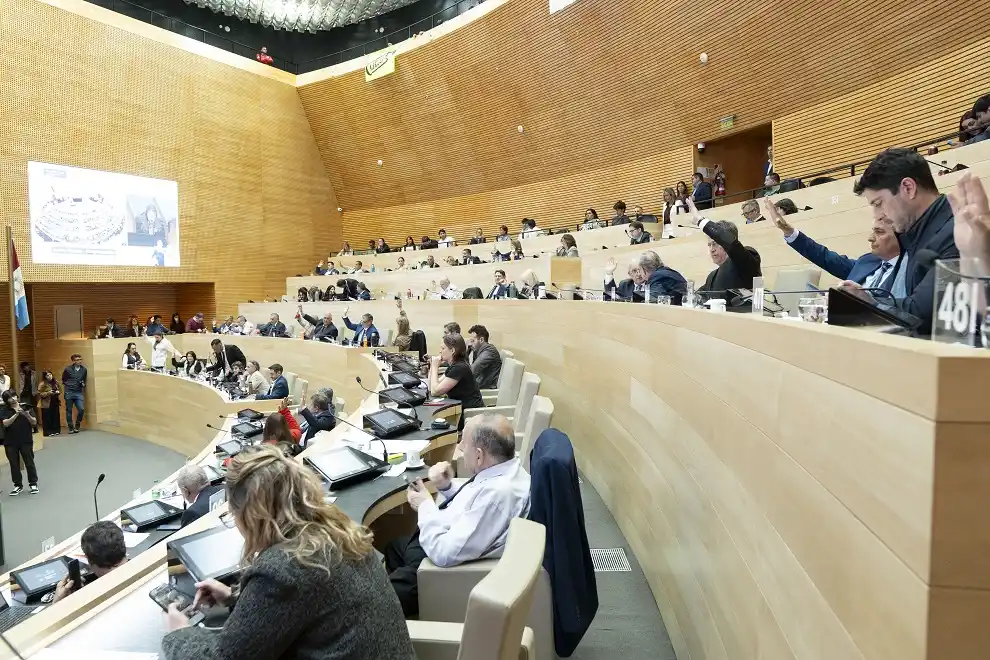
23-09-2026 – La Legislatura de la Provincia de Córdoba aprobó el proyecto que establece un Régimen de Simplificación para Asociaciones Civiles y Fundaciones de reducida escala económica, iniciativa en cuyo proceso de análisis participó el Consejo Profesional de Ciencias Económicas de Córdoba a través de su Secretaría Técnica y de su Comisión Asesora de Entidades de la Economía Social y Solidaria.
El proyecto, impulsado por el legislador provincial Matías Chamorro, fue analizado previamente en las comisiones legislativas de Economía Social, Cooperativas y Mutuales y de Legislación General.
La ley se aprobó en la 16° sesión ordinaria de 2026 de la Unicameral, en la cual estuvieron presentes Pablo Mina y María Laura Román, director general y subdirectora, respectivamente, de la Inspección de Personas Jurídicas (IPJ); Teresita Bersano, ex presidenta del CPCE; Germán Rossi, presidente de la Comisión Asesora de Entidades de la Economía Social y Solidaria del CPCE; y Jorge Lucero, gerente de Secretaría Técnica del CPCE.
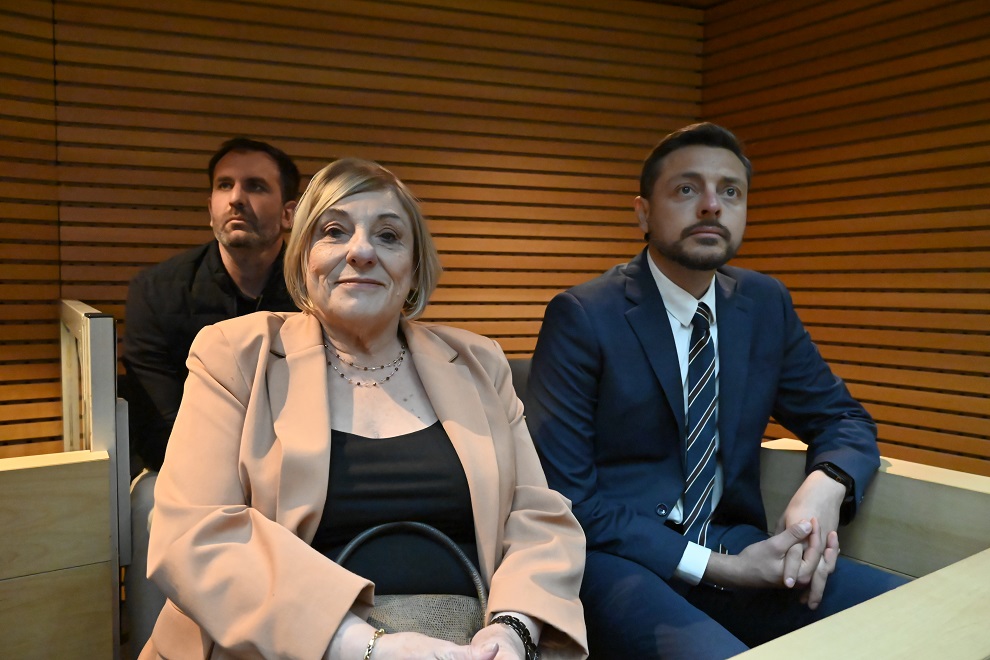
Durante las distintas instancias de tratamiento, representantes del CPCE Córdoba realizaron aportes, observaciones y sugerencias técnicas sobre la propuesta, algunas de las cuales fueron contempladas en la redacción que avanzó en la Legislatura. La participación del Consejo dio continuidad al trabajo iniciado durante las primeras reuniones de análisis del proyecto, de las que participaron autoridades del CPCE, de la Inspección de Personas Jurídicas (IPJ) y representantes legislativos.
Entre los aspectos incorporados, el régimen establece que la eximición de llevar contabilidad organizada en los términos del Art. 320 del CCyC alcanzará a las asociaciones civiles y fundaciones con domicilio social en la provincia de Córdoba que, por el volumen de su actividad, no superen los límites y parámetros objetivos que determine la reglamentación. La Autoridad de Aplicación será la encargada de establecer esos parámetros y determinar los sujetos alcanzados.
El nuevo esquema no implica, sin embargo, la ausencia de obligaciones de información. Las entidades comprendidas deberán llevar un registro de ingresos y egresos, conservar la documentación respaldatoria de sus operaciones, cumplimentar las planillas informativas que establezca la Autoridad de Aplicación y poner la información a disposición de la Dirección General de Inspección de Personas Jurídicas u otros organismos competentes cuando sea requerida.
A su vez, la simplificación no limita las facultades de fiscalización, control, inspección y requerimiento de información de la Dirección General de Inspección de Personas Jurídicas ni de los demás organismos competentes. De esta manera, la iniciativa procura adecuar las exigencias a la dimensión y realidad de estas organizaciones manteniendo los mecanismos de control correspondientes.
El régimen también contempla la posibilidad de que las entidades alcanzadas que adeuden la presentación de estados contables correspondientes a períodos anteriores puedan regularizar su situación de acuerdo con el procedimiento que establezca la Autoridad de Aplicación.
Fuente: CPCECBA


